Economia · 18 Ottobre 2026
Michael Burry e il crollo della Borsa: perché teme un «supervulcano»
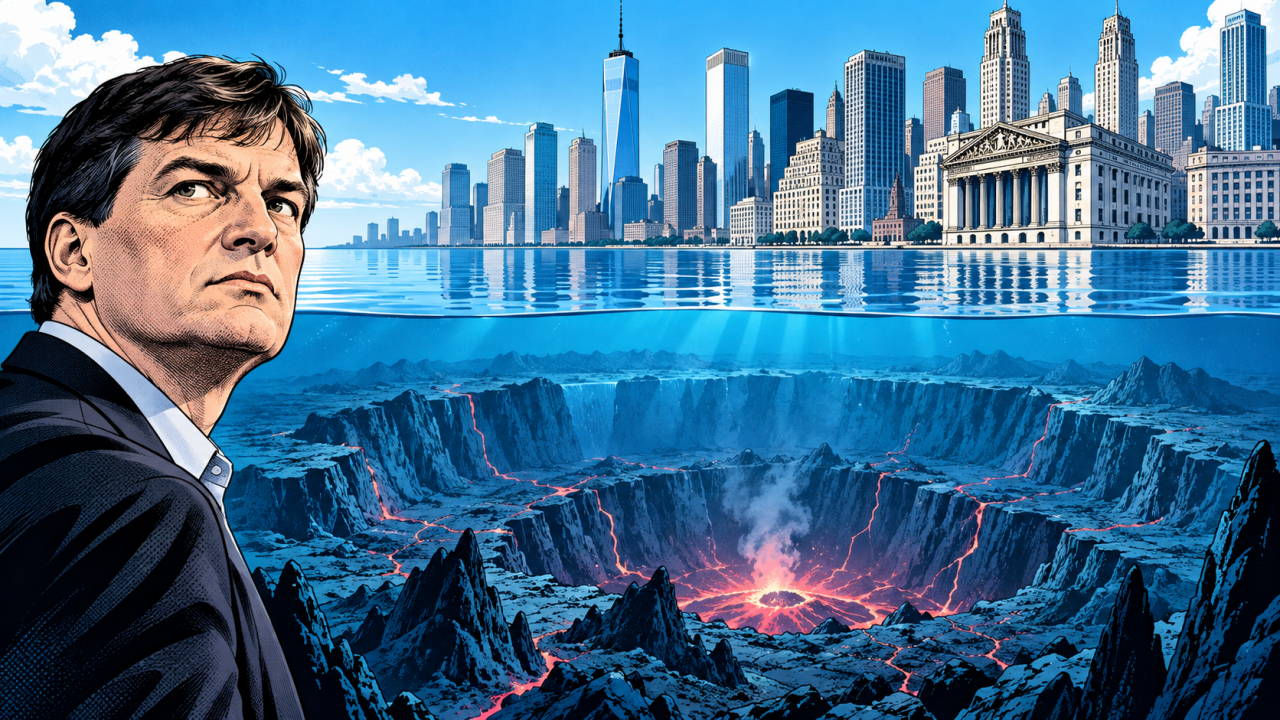
Michael Burry teme che i rialzi di Wall Street nascondano un mercato sempre più fragile, sostenuto da pochi titoli. L’investitore paragona questa situazione a un supervulcano: la superficie sembra tranquilla, ma sotto aumenta la pressione. Il suo allarme riguarda anche il rischio di anni di rendimenti deboli, soprattutto dopo aver considerato l’inflazione.
Michael Burry e il crollo Borsa: il nuovo allarme dell’investitore riguarda la distanza tra l’andamento degli indici e quello delle singole azioni. Secondo Burry, un numero sempre minore di titoli sostiene il mercato americano. Questa concentrazione potrebbe rendere più vulnerabile il rialzo.
Nel messaggio del 17 ottobre, riportato da BeInCrypto, Burry usa l’immagine di un supervulcano. La superficie appare calma, mentre sotto si accumula pressione. Sostiene di aver individuato una situazione simile prima di 10 massimi di mercato negli ultimi 40 anni. Si tratta della sua lettura dei precedenti storici, non della prova che un ribasso sia imminente.
Burry è diventato famoso per aver anticipato la crisi dei mutui subprime, raccontata nel film La grande scommessa. Quel successo spiega l’attenzione per le sue analisi, ma non rende certe le previsioni successive.
Perché l’S&P 500 può salire mentre molte azioni scendono
L’S&P 500 comprende circa 500 grandi società americane, ma ciascuna ha un peso diverso nell’indice. Le aziende con maggiore valore di Borsa, considerando le azioni disponibili agli investitori, incidono di più sul risultato complessivo. La composizione e le regole sono consultabili sul sito di S&P Dow Jones Indices.
Per capirlo, immaginiamo un indice composto da dieci aziende. Se due pesano complessivamente la metà, i loro rialzi possono compensare le perdite delle altre otto. L’indice sale, anche se la maggioranza delle azioni scende.
L’“ampiezza del mercato” serve proprio a capire quanti titoli partecipano al movimento. Un rialzo diffuso coinvolge molte società. Uno concentrato dipende maggiormente da pochi nomi.
Il problema della partecipazione riguarda anche le rilevazioni recenti. Il Wall Street Journal, il 12 ottobre, segnalava che soltanto circa un terzo dei titoli dell’S&P 500 superava la propria media dei prezzi delle precedenti 50 sedute. L’indice, intanto, restava vicino ai massimi. Questo confronto descrive una divergenza, senza indicare quando potrebbe finire il rialzo.
La dipendenza dai grandi gruppi tecnologici collega questo tema anche al crollo delle azioni dei semiconduttori: quando i titoli più pesanti perdono terreno, possono trascinare gli indici.
Il rischio di perdere potere d’acquisto per anni
L’avvertimento di Burry riguarda anche la durata di un eventuale periodo sfavorevole. Un investitore può attraversare anni difficili senza assistere a un unico crollo improvviso.
La ricostruzione pubblicata da BeInCrypto cita il periodo 1966-1982: i prezzi dell’S&P 500, corretti per l’inflazione, persero circa il 53%. Includendo il reinvestimento dei dividendi, la perdita reale riportata scende a circa il 10%. Sono misure diverse: la prima considera i prezzi, la seconda anche i proventi distribuiti dalle aziende. it.beincrypto.com
Il rendimento reale misura quanto cambia il potere d’acquisto. Se un investimento sale del 5%, ma nello stesso periodo i prezzi aumentano del 7%, il capitale compra meno beni rispetto all’inizio.
Per questo un mercato può recuperare il valore iniziale in dollari senza aver recuperato interamente la perdita dovuta all’inflazione. Anche i dividendi contano: escluderli può descrivere male il risultato di chi li ha incassati o reinvestiti.
Quanto è affidabile l’allarme di Michael Burry sul crollo della Borsa?
Dire che un segnale precedeva dieci massimi non basta per misurarne l’affidabilità. Serve sapere anche quante volte è comparso senza un successivo ribasso.
Immaginiamo un indicatore presente prima di dieci crolli, ma apparso altre novanta volte senza conseguenze simili. Conoscere soltanto i dieci casi riusciti darebbe un’impressione ingannevole della sua precisione.
Per valutare la tesi servono quindi regole verificabili: come viene definito il segnale, quali massimi vengono selezionati e quanto tempo può passare prima della discesa. Il resoconto disponibile non permette di ricostruire questo controllo completo.
Il prossimo elemento utile sarà capire se il rialzo coinvolgerà più società. Un recupero diffuso ridurrebbe la divergenza descritta da Burry; una partecipazione ancora più debole aumenterebbe la dipendenza dell’indice dai pochi titoli che lo sostengono.